
余淼杰:调和加总层面与企业层面的关税传导:来自2018-2019年美国对华关税的证据
本期介绍一篇发表在《The Economic Journal》2026年9月的文章,题目为:《调和加总层面与企业层面的关税传导:来自2018-2019年美国对华关税的证据》,由樊海潮(复旦大学)、唐立鑫(暨南大学)、田巍(北京大学)、吴彩云(中央财经大学)和余淼杰(辽宁大学,通讯作者)合作发表。
文章背景
关于2018-2019年中美贸易战的一个关键发现是关税的完全转嫁,即商品的离岸价格不受影响,而包含关税的价格则一对一上涨。这一发现挑战了大型国家的进口关税必然通过降低进口价格带来贸易条件收益的传统观点,引起了学界的广泛关注,然而对贸易战中完全关税转嫁的解释仍然缺乏。大多数研究聚焦于产品层面分析,忽视了同行业内企业之间在生产率、定价和加成率等方面的显著差异。
本文基于中国企业层面的海关数据,结合异质性企业模型,系统考察了美国关税对中国出口企业定价与市场退出行为的影响,揭示了产品层面完全转嫁表象之下的企业层面不完全转嫁,并从企业异质性的角度提供了完整的理论解释。
结合异质性企业贸易理论,提前提出全文两个核心可检验假说:
命题1:集约边际:定价行为:美国关税上调时,中国出口企业会主动下调离岸税前价格;初始定价越高、质量越好、市场份额越大的企业,降价幅度显著更大。
命题2:广延边际:市场退出:关税提升会提高企业退出美国市场的概率;低价、低质量、小规模企业退出风险远高于高价头部企业。
关键变量度量
1、集约边际:出口价格变动模型:
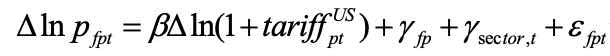
进一步收紧固定效应:

(1)企业出口价格(ln p_fpt):采用企业-产品-月度层面的离岸价格对数,由出口价值除以出口数量得到。
(2)美国关税(tariff us_pt):采用美国对华HS-8位产品在各月份的实际关税税率,包含基础最惠国关税与贸易战期间加征的额外关税,取ln(1+税率)进行回归。
2、广延边际模型:关税对企业产品退出概率的回归模型:
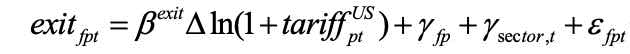
进阶收紧固定效应:
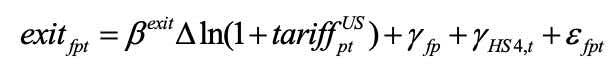
(1)企业退出(exit_fpt):为虚拟变量,企业在t-12月出口产品p至美国,但在t月末未出口。
(2)企业进入(entry_fpt):为虚拟变量,企业在t月出口产品p至美国,但在t-12月未出口。
实证结果
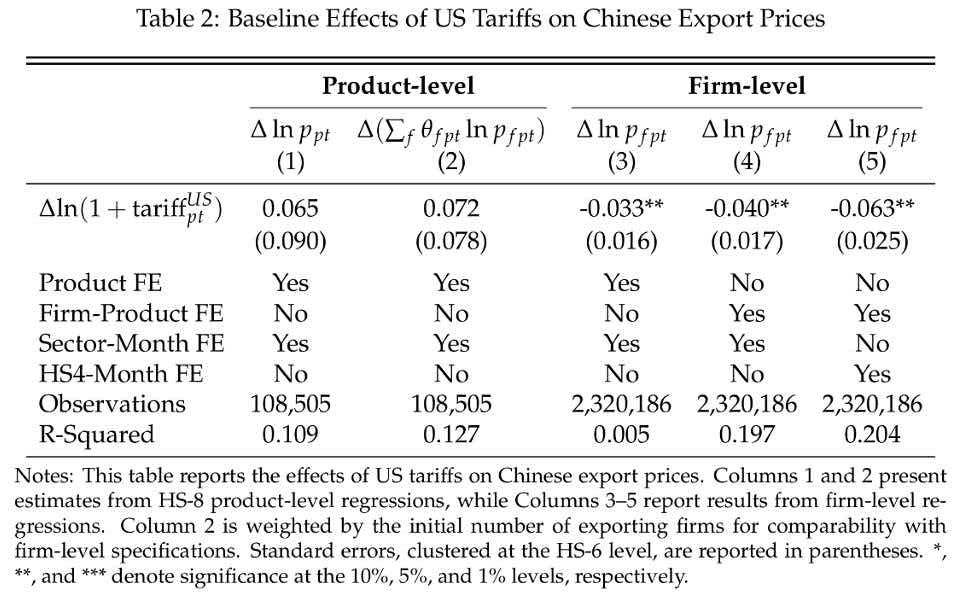
表2报告了本文的基准回归结果。其中被解释变量为出口价格的同比变化,核心解释变量为美国关税的同比变化。结果显示,在产品层面,关税对离岸价格的影响在统计上不显著,证实了文献中的关税完全转嫁结论。然而在企业层面,逐步收紧固定效应后,关税弹性稳定显著为负,证明持续经营企业会主动吸收关税、下调出口价格,企业层面的关税转嫁不完全。
稳健性检验
本文进行了一系列稳健性检验。
(1)控制中国反制关税:再回归中加入中国报复关税变量,美国关税的系数大小和显著性基本不变,表明结果并非由中国方面的报复措施所驱动。
(2)变更模型形式:将回归从差分形式改为水平值+产品时间趋势形式后,估计结果与基准相似。
(3)限制稳定企业样本:仅保留三年持续出口的企业-产品组合,剔除短期临时出口商的干扰之后,结论依然成立。
(4)拓展多国样本:纳入企业对全球所有国家出口数据,构建企业-产品-国家面板数据,结论依旧稳健。
(5)按照Rauch标准区分同质商品、差异化商品,结果显示差异化商品依然存在不完全转嫁。
命题验证
验证命题1:企业调价异质性检验
通过交互项回顾、分样本回归双重验证,多维度证明高价企业降价幅度更大:
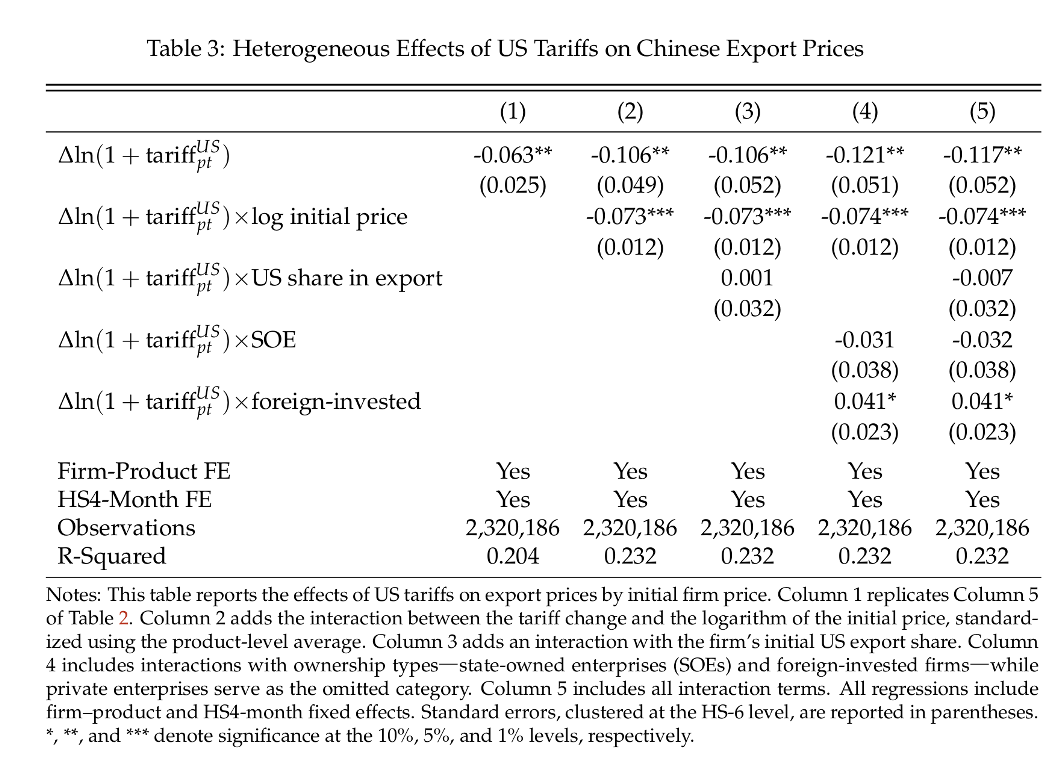
1、基准交互项回归:表3结果显示,关税×标准化初始价格交互项显著未负,初始价格越高,关税带来的降价幅度越强;外资企业转嫁程度更高;国有企业与民营企业无显著差异。
2、分价格四分位子样本回归:表5的结果显示,价格低于中位数企业关税系数不显著;价格前25%头部企业,关税每提升1%,离岸价下降0.172%。
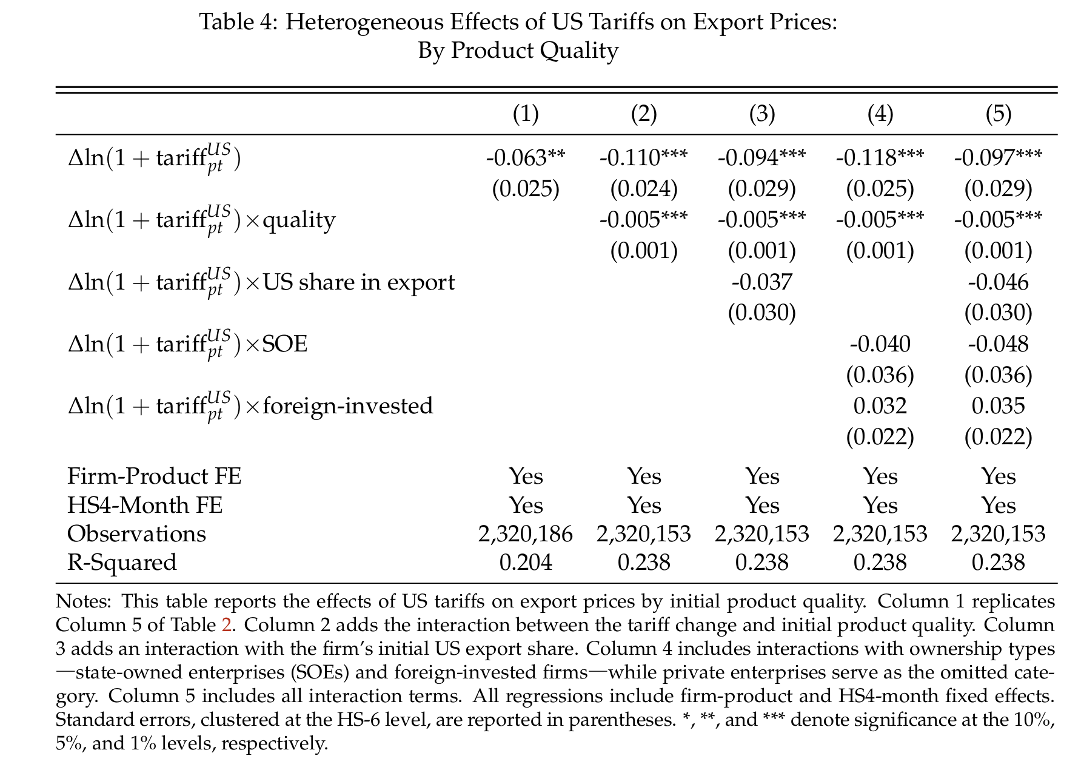
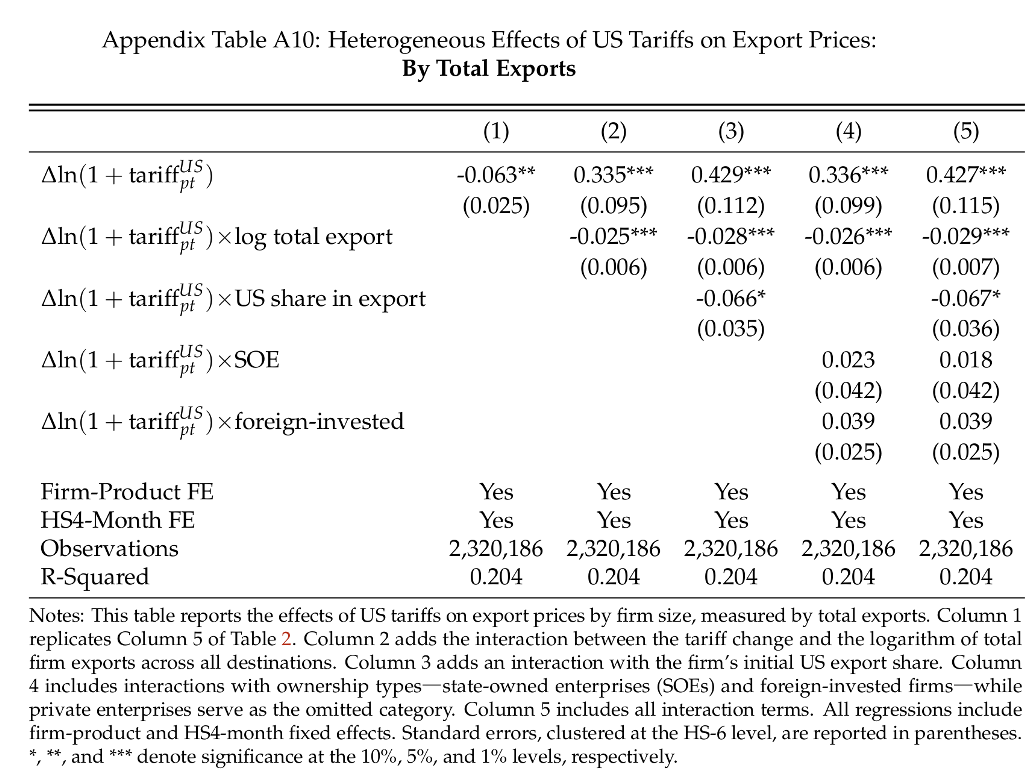
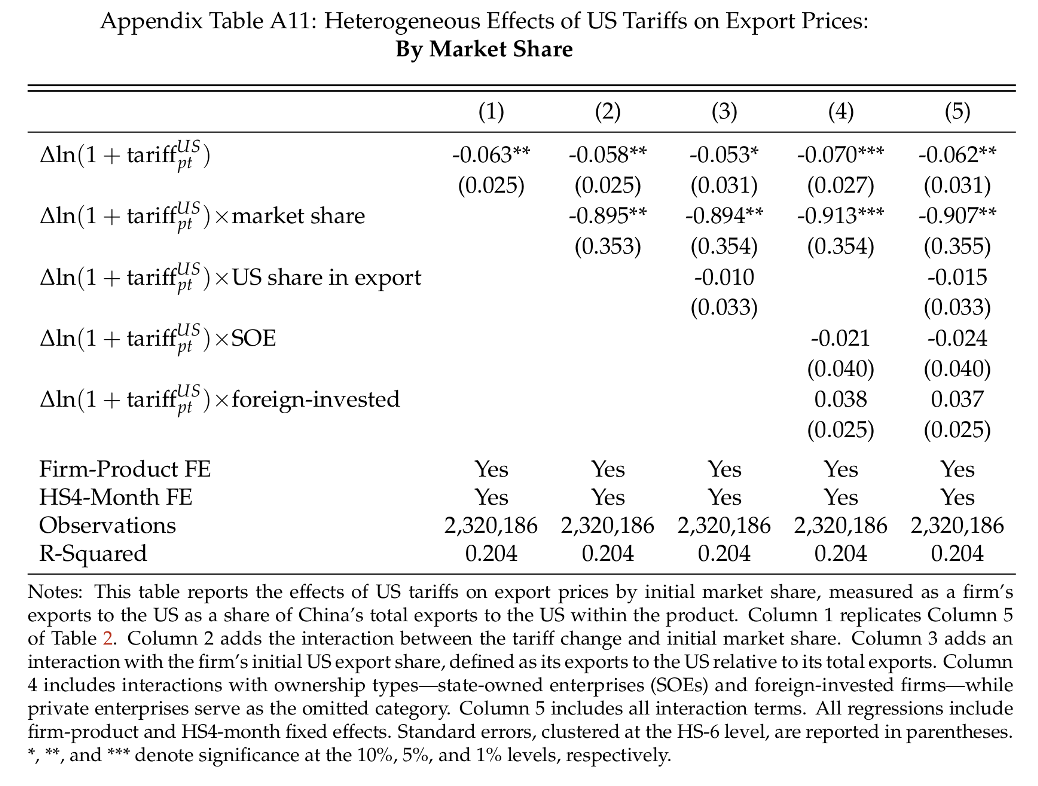
3、其他异质性维度:表4、附录A10和A11的结果显示,高质量、总出口规模大、市场份额高的企业,同样拥有更大调价空间,降价更明显。
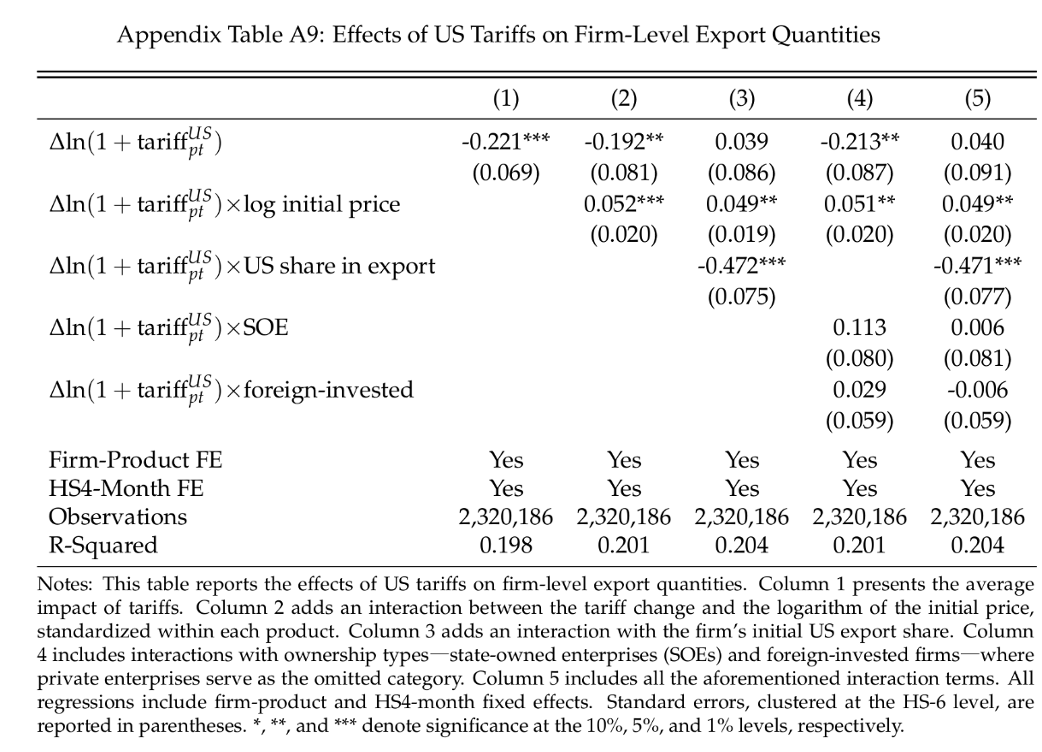
4、补充出口数量进行回归:附录A9结果显示,低价企业出口需求量受关税冲击下滑幅度远大于高价企业。
验证命题2:关税对企业市场退出的影响:
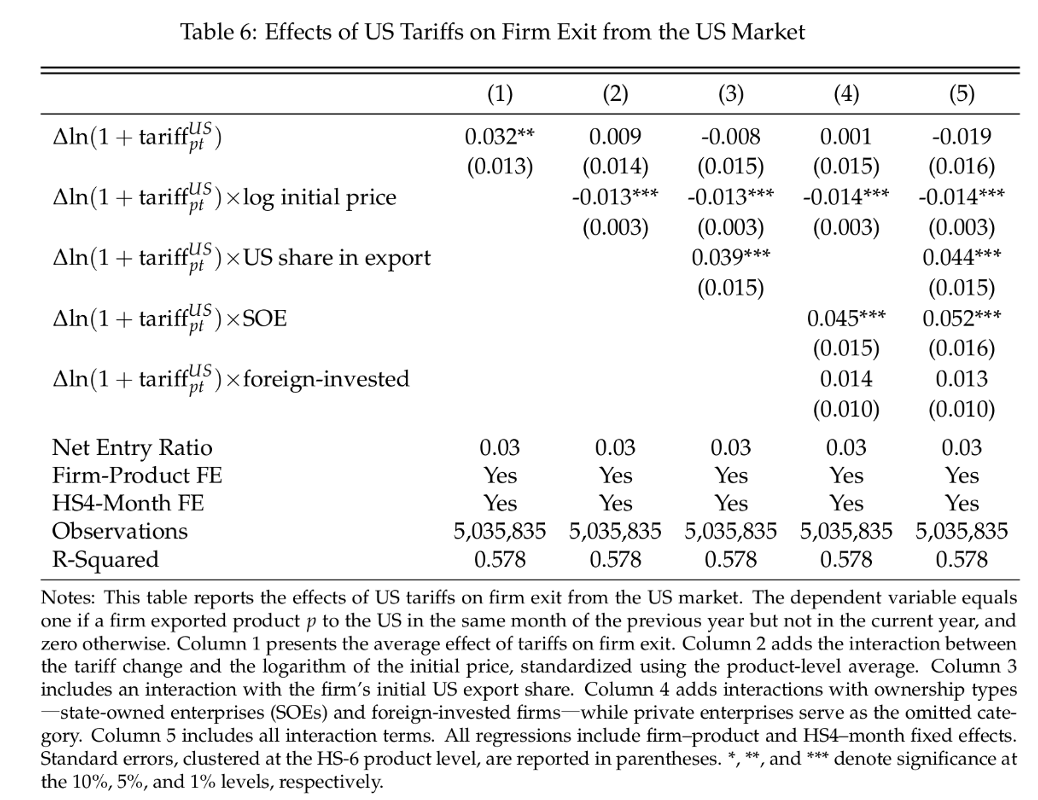
关税对企业市场退出的影响如表6所示,平均而言关税每提高10%,企业退出美国市场的概率增加0.32个百分点,相对于3%的平均净进入率而言影响可观。在异质性方面,低价企业的退出概率显著高于高价企业,这与低价企业加成率较低、价格调整空间有限的机制相一致。
产品层面价格变动分解:
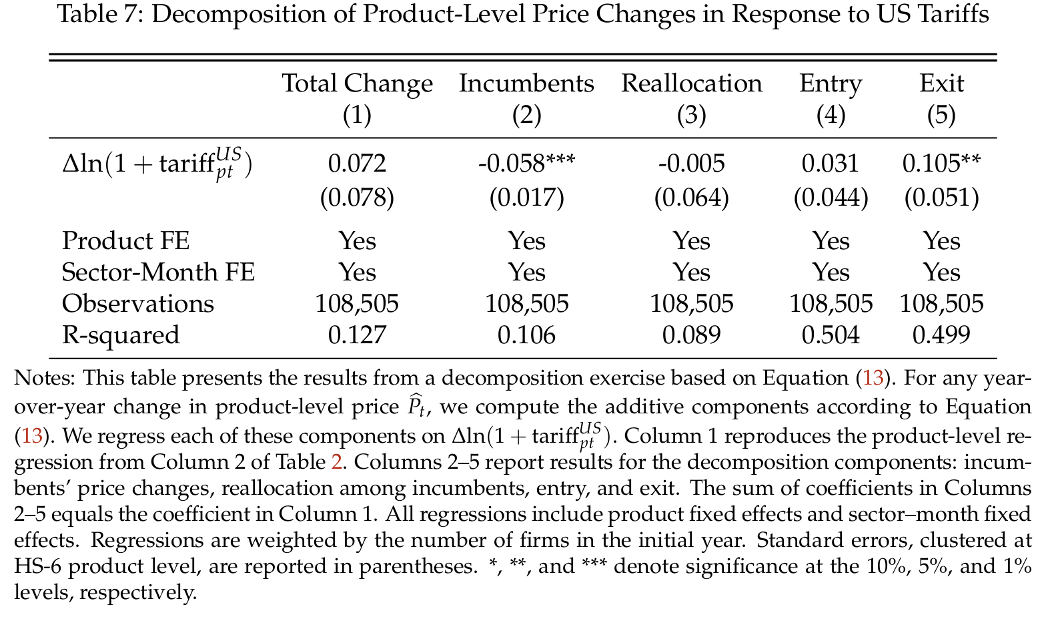
本章解决全文核心议题:为什么单个企业普遍降价,但行业平均价格不发生变化?本文采用两种动态分解方法交叉检验:
1、划分三类企业:持续经营在位企业、上期存在本期退出企业、上期无本期新进入企业;
2、借鉴Melitz-Polanec动态分解,将产品加权平均价格变化拆为四项独立贡献:(1)在为企业自身调价带来的价格变动;(2)在位企业之间市场份额再分配;(3)新进入企业与存量企业的价格差异;(4)退出企业带来的价格构成效应。
量化分解结果:
(1)抵消机制:
在为企业降价压低均价,低价企业大规模退出抬高行业平均价格,二者数值抵消,最终产品层面价格无显著变动;
(2)稳健分解:
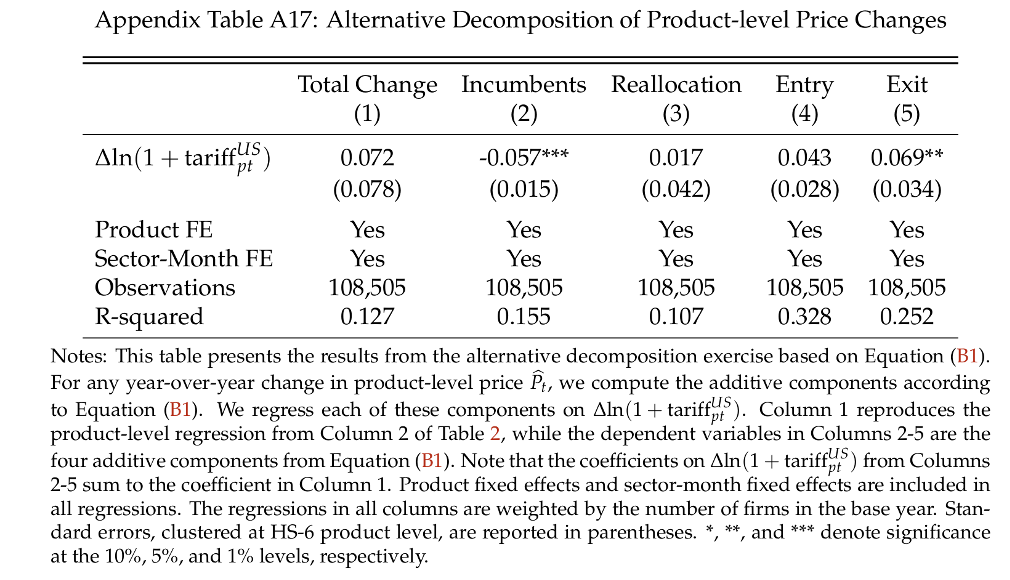
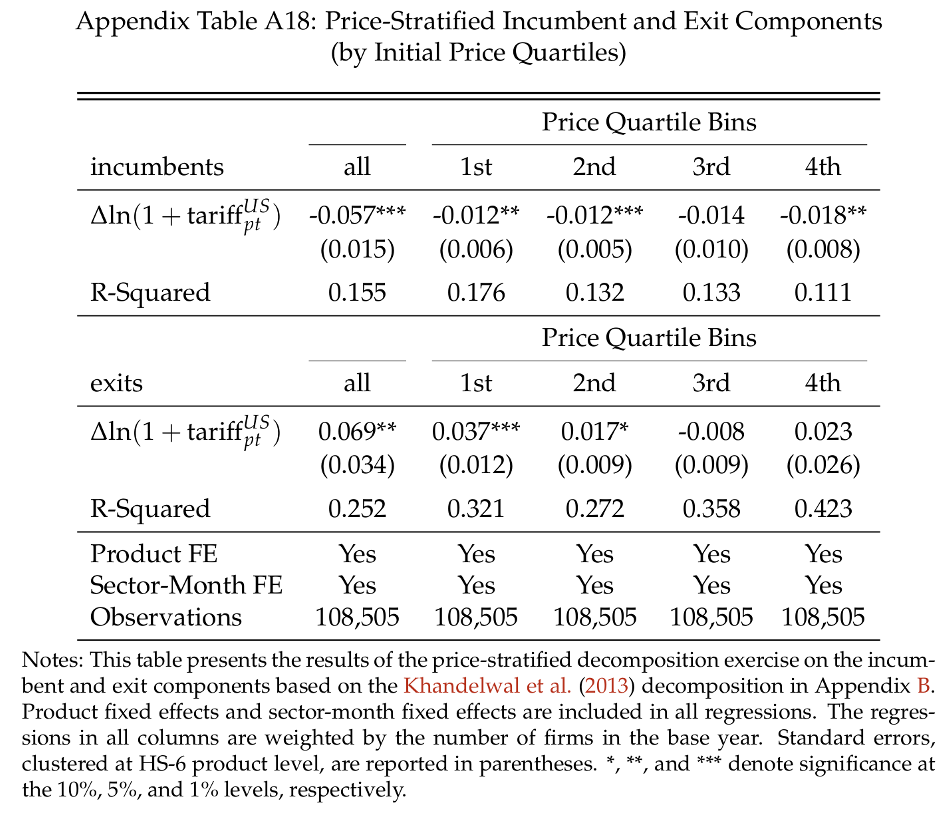
更换Khandelwal-Schott-Wei分解方法,按价格四分位分层拆解,结论保持一致,确认抵消效应来源于企业价格分层的差异化行为。
结论
本文发现美国对华关税在企业层面并非完全传导,企业层面的价格弹性为-0.063,传导率约为93.7%,虽然接近完全传导但在统计上显著偏离。关税传导率随企业价格的上升而下降,高价企业通过降价承担了部分关税成本,低价企业则因调整空间有限而更倾向于退出美国市场。这两种调整方式在产品层面相互抵消,导致了表面上观察到的完全传导。
关税的归宿并非仅由美国消费者负担,中国出口商也分担了相当份额的成本。低价企业的退出可能带来出口产品质量构成和产品种类的变化,这些福利效应有待在未来的一般均衡框架中进一步评估。
扫码下载原文